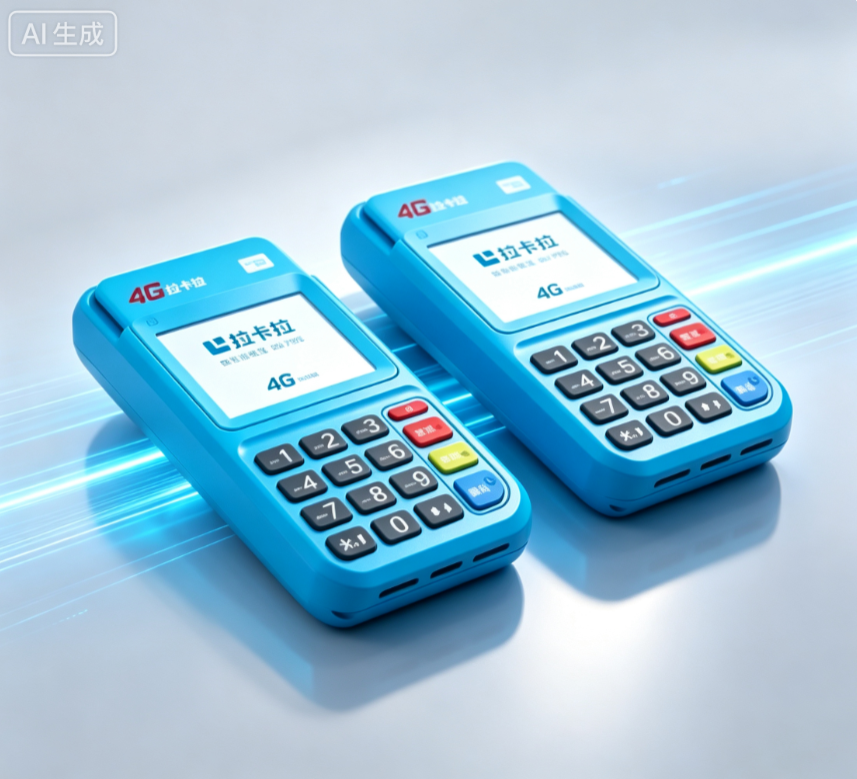
拉卡拉POS机刷卡手续费,搞懂结构不吃亏。很多办理拉卡拉
POS机的商户,只记住一个费率数字,却不清楚手续费是怎么拆分的,很容易被各种低价宣传迷惑。一笔信用卡刷卡手续费,并不是全部归拉卡拉所有,它由发卡行服务费、清算网络服务费、收单服务费三部分构成,读懂这套基础结构,就能看懂费率底线,避开套路。
发卡行服务费是成本里占比最高的一块,也是刚性支出。信用卡是银行提供资金,还要承担逾期、资金占用和风控风险,贷记卡交易这项费用上限固定,这部分钱直接给到发卡银行,很难压缩。其次是清算机构的网络服务费,负责交易信息传输、资金清算对账,保障每一笔交易链路可追溯,这笔费用金额不高,但属于每笔交易都必须支出的固定成本。剩下的部分才是拉卡拉作为收单机构的收单服务费,用来支撑交易系统运维、风控核查、资金秒到垫付、客服售后等全套服务,代理商的分润也从这一部分里面分配。
理解这个结构,就能明白为什么信用卡刷卡很难长期做到超低费率。常规信用卡刷卡稳定区间在至0.60%,这个区间是覆盖整条链路成本后的合理水平。市面上看到的0.50%甚至更低,大多是代理商自掏腰包补贴差价,属于短期引流活动,补贴期结束,费率一般会回调至正常标准,并非永久政策。
大家常听说的0.38%,是云闪付小额优惠通道,有单笔一千元以内的额度限制,依靠银联政策补贴,成本结构和普通刷卡不一样,不能当成信用卡通用费率。微信、支付宝扫码通道费率偏低,属于独立的条码收款通道,风控规则和刷卡通道不同,适合小额经营收款,不适合长期大额高频使用。借记卡手续费结构相同,但整体费率更低,大多设置单笔封顶,适合货款结算。
拉卡拉POS机刷卡手续费,搞懂结构不吃亏
还要区分交易手续费和其他附加费用,二者互不相关。移动电签POS的流量年费、机具押金,不属于刷卡手续费,是机具配套费用。正规渠道不会私自叠加每笔秒到费、管理费、保险费,如果遇到这类额外扣费,大多是个别代理商私自增加的项目,办理前要提前问清楚。
最需要警惕的就是跳码套码。有些机器表面费率很低,是通过把交易跳到公益、优惠类商户,压低发卡行和清算成本实现的。短期看着省了手续费,风险却在持续累积,刷卡人的信用卡可能降额封卡,商户账户也容易触发风控,资金被延迟结算甚至冻结,损失远大于省下的手续费。
靠谱的服务商,会如实告知各通道费率、调价规则,不会刻意隐瞒限制条件。拿到机器后,可以做几笔小额测试,在拉卡拉商户后台核对账单,查看实际扣费是否和约定一致。
拉卡拉POS机刷卡手续费,搞懂结构不吃亏
费率只是表面数字,手续费背后是整条支付链条的服务成本。不必一味追求最低费率,优先选择扣费透明、商户真实稳定、售后有保障的正规一清机具,合规经营,资金回款才能长久安心。